

Tháng 5 năm nay, mẹ tôi nhắn vào nhóm gia đình đúng tám chữ: "Các con ơi, bố bị tai biến rồi."
Bố tôi 70 tuổi. Tôi đã tìm hiểu về tài chính - đầu tư 10 năm, đã viết cả chục bài về quỹ dự phòng, về đa dạng tài sản, về kế hoạch dài hạn. Vậy mà khi đọc tám chữ đó, tất cả những thứ tôi từng viết bỗng trở thành một câu hỏi rất ngắn: gia đình tôi có thật sự chịu được cú này không?
Ba bài trước của series Family 4.0, tôi viết về mỏ neo, về kết nối, về tài chính chung. Bài này sẽ là trụ cuối cùng (Kinh tế Antifragile) , trụ tôi đã định viết từ đầu năm nhưng cứ lùi lại. Giờ thì tôi hiểu vì sao phải lùi, nói thật có những bài chỉ viết được sau khi chính tôi đã đứng trong cơn bão một lần.
Antifragile (thường được dịch là “chống mong manh”, “khả năng cải thiện nghịch cảnh” hoặc “kháng thương”) là một thuật ngữ do nhà xác suất học Nassim Nicholas Taleb định nghĩa, dùng để chỉ một trạng thái mà sự vật, hệ thống hay con người càng chịu va vấp, căng thẳng, hỗn loạn hoặc rủi ro thì lại càng trở nên mạnh mẽ và tốt hơn
Tôi muốn dùng khái niệm này để nói về kinh tế gia đình (Kinh tế Antifragile), tôi nghĩ với sự bất định hiện nay của thế giới, của loài người khi đứng trước biển thông tin, trước siêu trí tuệ (super intelligence) & tương lai có thể là siêu trí tuệ tổng quát (Artificial Superintelligence) thì khả năng kháng thương của mỗi gia đình là cực kỳ quan trọng.
Ly thủy tinh, hòn đá và cơ bắp
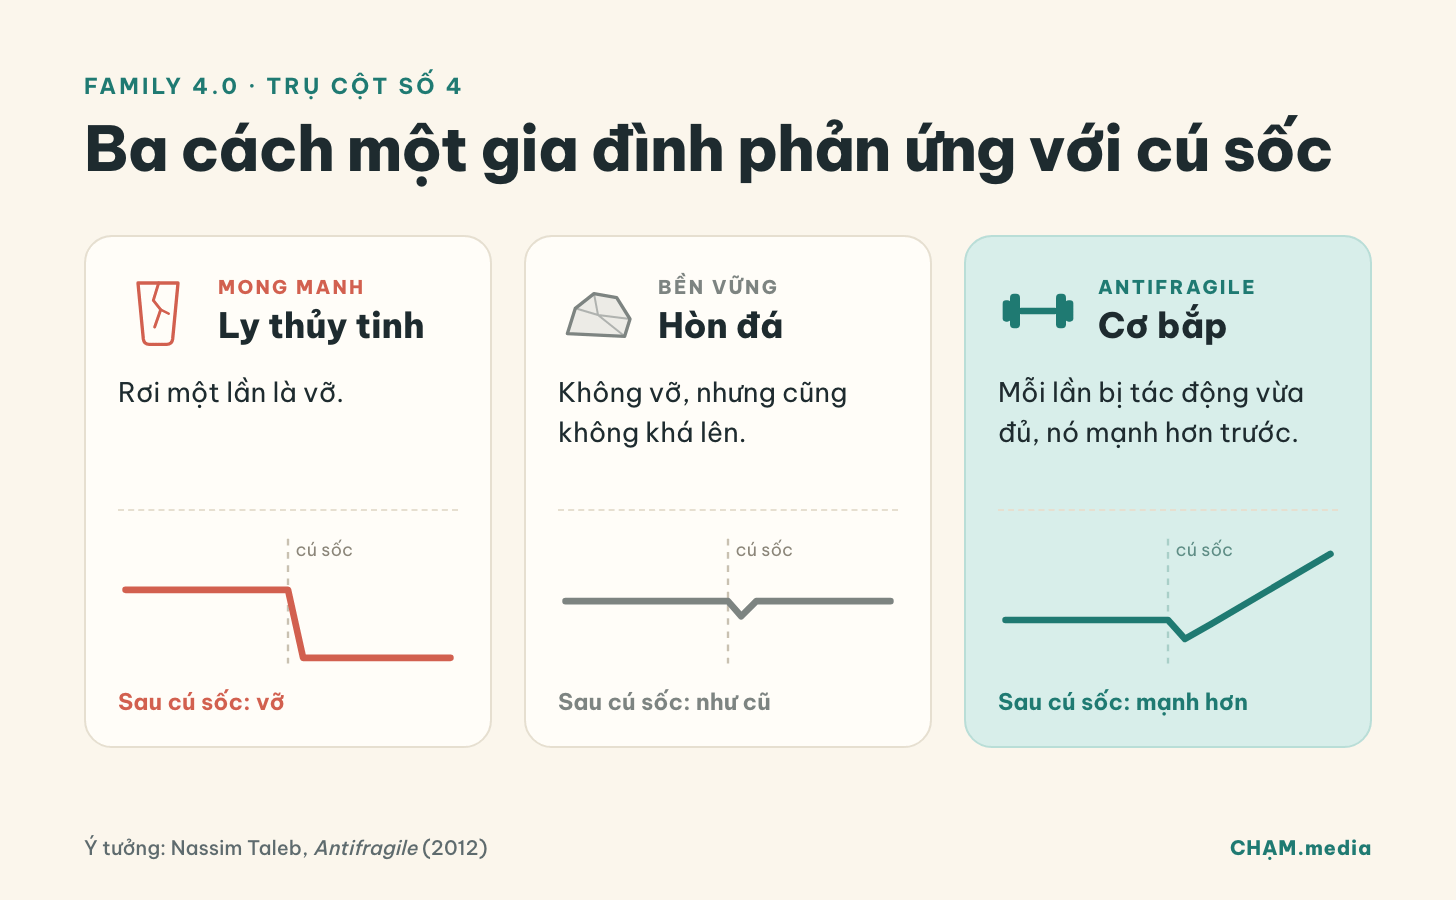
Nassim Taleb, tác giả cuốn Antifragile, chia mọi thứ trên đời thành ba loại theo cách chúng phản ứng với cú sốc.
Loại mong manh giống cái ly thủy tinh. Rơi một lần là vỡ.
Loại bền vững giống hòn đá. Rơi bao nhiêu lần cũng vậy, không vỡ nhưng cũng không khá lên.
Loại antifragile giống cơ bắp và hệ miễn dịch. Mỗi lần bị tác động vừa đủ, nó mạnh hơn trước. (tôi hình dung đây như quả bóng)
Phần lớn gia đình Việt 35-55 tuổi mà tôi biết đang cố trở thành hòn đá, tức là: mua nhà, gửi tiết kiệm, mua vàng, mua bảo hiểm. Không sai. Nhưng hòn đá chỉ chịu được cú sốc mà nó đã được thiết kế để chịu. Gặp cú sốc lạ, nó vẫn nứt… mà thế giới thì ngày càng có nhiều cú sốc vừa lạ vừa đột ngột!
Gia đình antifragile khác ở một điểm: sau mỗi biến cố, cả nhà biết thêm điều gì đó, hệ thống được sửa lại, và lần sau ít đau hơn.
Đó cũng là lý do trụ này đứng cuối trong Family 4.0. Một gia đình không có mỏ neo sẽ hoảng loạn khi bão đến. Không có kết nối, mỗi người chịu đựng một mình. Không có bức tranh tài chính chung, người còn lại không biết tiền nằm ở đâu. Antifragile không đứng một mình được. Nó là mái nhà dựng trên ba cây cột kia.
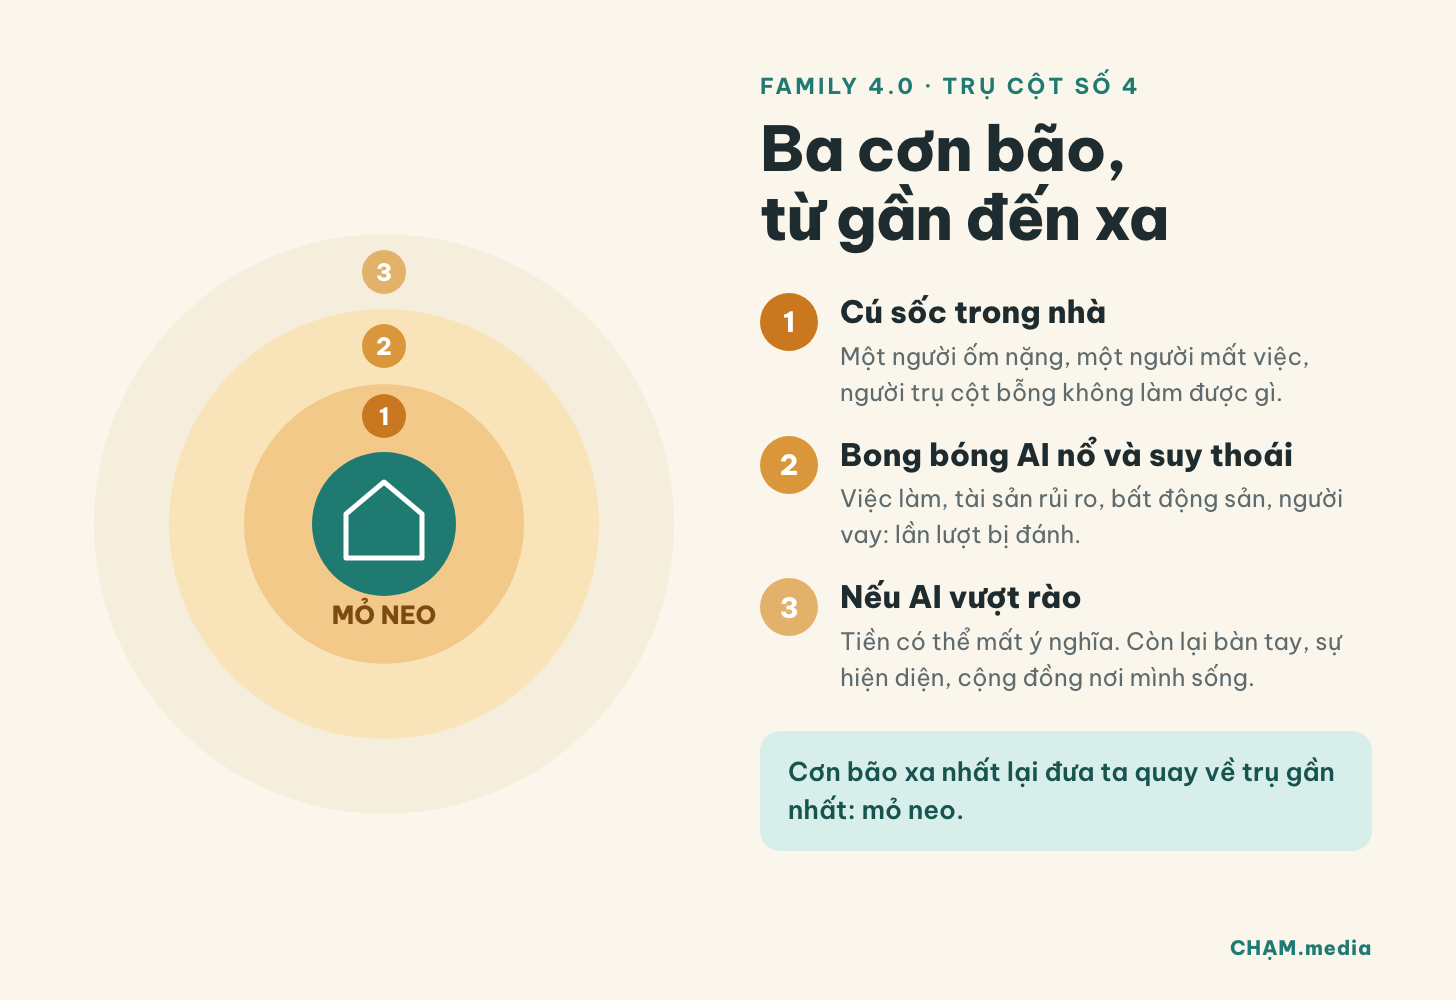
Bài này tôi sẽ đi qua ba cơn bão, từ gần đến xa: cú sốc trong nhà, cú sốc của nền kinh tế, và cú sốc của cả loài người.
Cơn bão thứ nhất: cú sốc trong nhà
Cơn bão gần nhất luôn là cơn bão ít ai chuẩn bị. Một người ốm nặng. Một người mất việc. Một người trụ cột trong gia đình bỗng không còn làm được gì.
Tôi nhớ khá rõ khi bố tôi nằm viện, gia đình nào ở hoàn cảnh đó cũng phải trả lời cùng một loạt câu hỏi, và phải trả lời trong vài giờ chứ không phải vài tuần:
Ai có tiền mặt để tạm ứng viện phí ngay bây giờ?
Bảo hiểm y tế chi trả đến đâu?
Có ai trong nhà biết chính xác bố đang uống thuốc gì, liều bao nhiêu?
Ai là người quyết định khi bác sĩ hỏi phương án điều trị?
Ai sẽ trực đêm, luân phiên thế nào, công việc của người đó ai gánh hộ?
Tất cả những câu hỏi này không phải là khó đến mức không có đáp án. Nhưng khi được hỏi thì tất cả đều thấy khó vì chưa ai từng hỏi chúng khi mọi thứ còn bình thường.
Sau đợt đó, tôi làm một việc theo cách của người làm AI: tôi xây cho bố một ứng dụng nhỏ tên là An Tâm. Có sổ ghi số đo huyết áp để in cho bác sĩ, có danh bạ gọi khẩn bấm một chạm, có gợi ý mâm cơm cho người sau đột quỵ. Bố tôi không cần biết công nghệ. Bố chỉ cần mở ra và bấm.
Đó là antifragile ở quy mô nhỏ nhất: cú sốc xảy ra, và thay vì chỉ vượt qua rồi quên, cả nhà dựng lại hệ thống để lần sau không bị bất ngờ nữa.
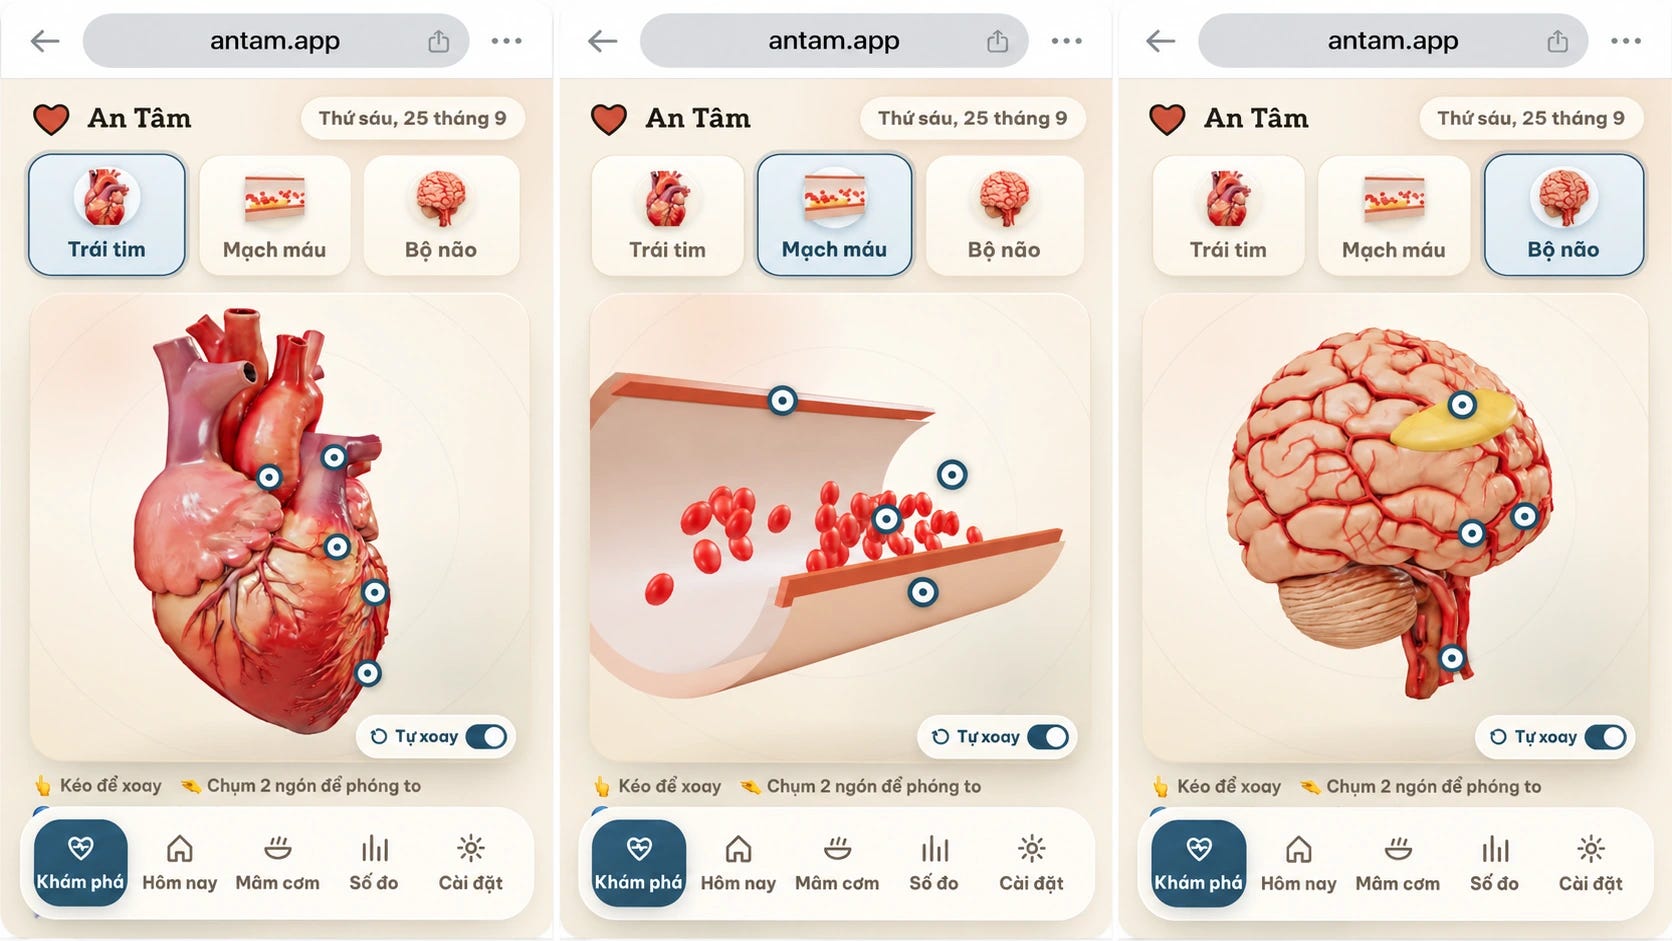
Tiện khoe luôn: ứng dụng này sau khi tôi chia sẻ thì nhận được rất nhiều quan tâm và báo Dân Trí đã đăng bài: https://dantri.com.vn/suc-khoe/xa-que-1600km-nguoi-con-dung-ai-tao-app-giup-cha-phuc-hoi-sau-dot-quy-20260926075533783.htm
Tờ giấy "Nếu tôi không còn"
Câu hỏi khó nhất tôi tự hỏi sau tháng 5 là về chính tôi, chứ chưa phải về bố.
Nếu người nằm viện là tôi, vợ tôi có biết tiền của gia đình nằm ở những đâu không?
Với những gia đình có khoản đầu tư vào tài sản số, chứng khoán, quỹ chỉ số… câu hỏi này còn nghiệt ngã hơn. Một khoản crypto tự giữ mà cả nhà chỉ có một người biết cách mở, thì ngày người đó không còn, khoản tiền ấy cũng biến mất theo. Không ngân hàng nào khôi phục hộ. Không tòa án nào lấy lại được. Theo ước tính của các hãng phân tích dữ liệu onchain, có vài triệu Bitcoin đã mất vĩnh viễn theo đúng cách này.
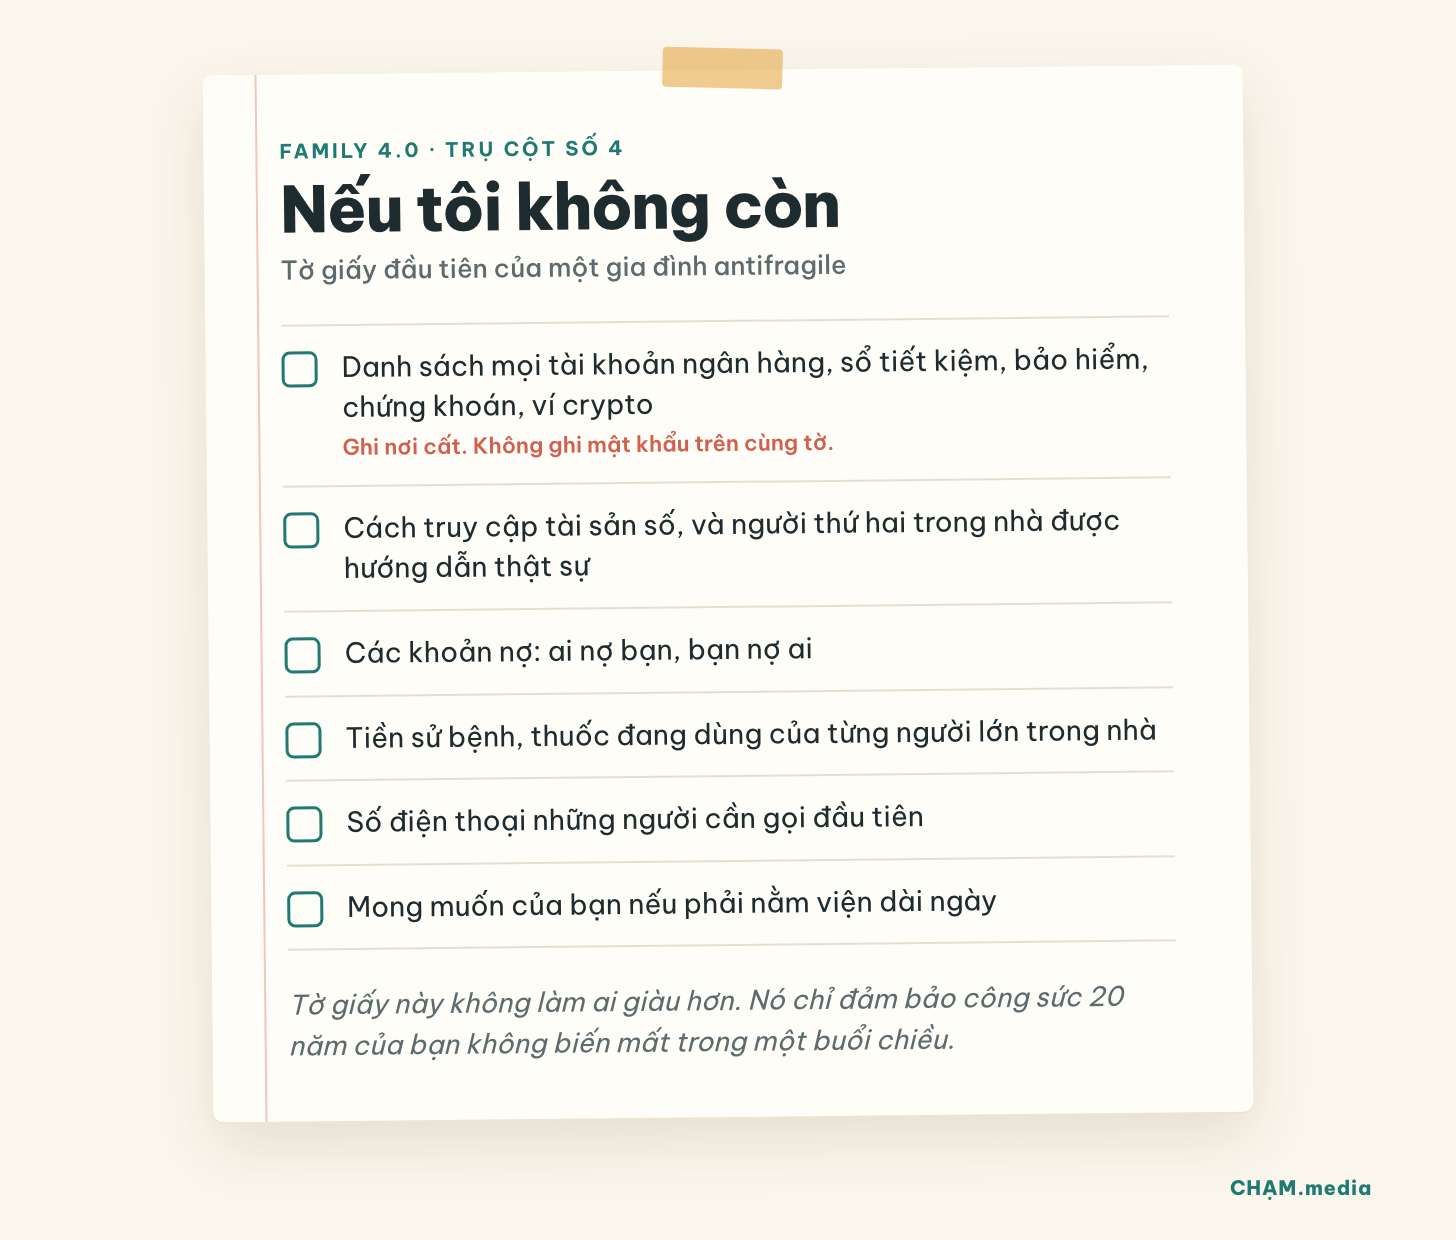
Vì vậy trụ antifragile không phải một danh mục đầu tư đa dạng hóa mà nên bắt đầu bằng một tờ giấy. Tờ giấy đó nên ghi:
Danh sách mọi tài khoản ngân hàng, sổ tiết kiệm, bảo hiểm, chứng khoán, ví crypto (ghi nơi cất, không ghi mật khẩu trên cùng tờ)
Cách truy cập tài sản số, cách đăng nhập tài khoản chứng khoán và người thứ hai trong nhà được hướng dẫn thật sự
Các khoản nợ, ai nợ bạn, bạn nợ ai
Tiền sử bệnh, thuốc đang dùng của từng người lớn trong nhà
Số điện thoại những người cần gọi đầu tiên
Mong muốn của bạn nếu phải nằm viện dài ngày
Tờ giấy sẽ đảm bảo công sức 20 năm của bạn không biến mất trong một buổi chiều.
Cơn bão thứ hai: bong bóng AI nổ và suy thoái
Cơn bão thứ hai rộng hơn: cả nền kinh tế.
Năm nay, gần như mọi bài phân tích tài chính tôi đọc đều có một câu hỏi chung: AI có phải bong bóng không?
Dấu hiệu thì đã có, gần như toàn bộ thị trường chứng khoán Mỹ đang được gánh bởi một vài công ty công nghệ lớn làm về AI. Tháng 5, Axios gọi giai đoạn này là cuộc "thanh toán sòng phẳng" của doanh nghiệp Mỹ với AI. Uber đốt hết ngân sách AI cả năm 2026 chỉ trong 4 tháng. Microsoft lặng lẽ rút khỏi một công cụ lập trình AI vì hóa đơn vượt cả lương nhân viên. Định giá các công ty AI lên đến hàng trăm tỷ đô trong khi nhiều doanh nghiệp dùng AI vẫn chưa chứng minh được lợi nhuận.

Tôi không biết bong bóng có nổ không, và nổ khi nào. Tôi nghĩ cũng chẳng ai biết. Nhưng tôi biết lịch sử.
Năm 2000, bong bóng dot-com vỡ. Chỉ số Nasdaq mất khoảng 78% trong hai năm rưỡi. Internet không biến mất, nó còn lớn hơn gấp trăm lần sau đó. Nhưng hàng triệu người mất việc và mất tiền trong khoảng giữa.
Năm 2008, VN-Index rơi từ trên 1.100 điểm xuống quanh 250 điểm. Năm 2022, Bitcoin mất khoảng ba phần tư giá trị trong một năm. Tôi may mắn đã sống qua cả hai lần sau & vẫn ổn cho đến bây giờ.
Công nghệ thay đổi thế giới không có nghĩa là giá tài sản neo vào công nghệ đó sẽ luôn tăng bền vững. Đó là bài học đắt nhất mà thị trường dạy tôi.
Khi bong bóng nổ, gia đình 35-55 bị gì?
Theo những gì tôi đã chứng kiến qua các chu kỳ, cú đánh thường đến theo thứ tự này:
Một, việc làm. Công ty cắt giảm, người trên 40 tuổi lương cao thường nằm trong danh sách đầu tiên.
Hai, tài sản rủi ro. Chứng khoán giảm, crypto thường giảm mạnh gấp đôi gấp ba.
Ba, bất động sản. Chậm hơn nhưng dai dẳng hơn, thanh khoản cạn, muốn bán cũng không bán được. (Cái này đang diễn ra rồi nè)
Bốn, những người vay. Người dùng đòn bẩy bị đánh đau nhất, vì họ bị buộc phải bán đúng lúc giá thấp nhất. (Cài này cũng đang diễn ra rồi nè)
Để ý một điều: gia đình mong manh nhất là gia đình buộc phải bán khi thị trường sập, dù họ nhiều tiền hay ít. Vì mất việc mà không có tiền dự phòng. Vì nợ đến hạn. Vì chỉ có một nguồn thu duy nhất!
Năm việc biến suy thoái thành lợi thế
Đây là những gì tôi đang làm cho gia đình tôi. Không phải lời khuyên đầu tư, chỉ là quan điểm cá nhân:
Tiền dự phòng đủ để không phải bán. Mục tiêu của tôi là quỹ chi tiêu thiết yếu cho ít nhất 6-12 tháng, gửi ở nơi rút được ngay. Con số trong quỹ này đôi lúc bạn nhìn sẽ thấy khá nhàm chán & nó hay khiến bạn… ngứa tay. Nhưng đừng đụng vào nó, vì nó là thứ duy nhất cho phép bạn đứng yên khi mọi người hoảng loạn.
Không vay để đầu tư. Đừng vay nợ dù cái lý do vay để mua nhà, để đầu tư đôi khi nghe rất hợp tình hợp lý. Vay để mua cổ phiếu hay crypto thì càng không làm. Sử dụng đòn bẩy trong lúc này sẽ biến cú sốc có thể chịu được thành cú sốc làm bạn & cả gia đình đều cảm thấy lao đao - choáng váng đấy
Hai nghề trong một nhà. Đây là cách gia đình tôi đang làm, vợ tôi làm bánh. Tôi viết và xây công ty 1 người với AI. Hai kỹ năng này gần như không liên quan gì đến nhau, và đó chính là điểm mạnh. Nếu một bên bị suy thoái đánh trúng, bên kia vẫn đứng trơ trơ.
Chiến lược tạ đòn. Nassim Taleb gọi là barbell (thanh đòn tạ): phần lớn tài sản đặt ở nơi cực kỳ an toàn, nhưng vẫn có một phần nhỏ đặt vào thứ có thể tăng rất mạnh nhưng mất hết cũng không sao. Không có phần ở giữa kiểu "rủi ro vừa phải" mà người ta hay tự trấn an. Với kiến thức & sự am hiểu của tôi, phần nhỏ đó nên là Bitcoin mua đều đặn mỗi tháng kiểu trung bình giá.
Có tiền mặt khi giá sập. Đây là phần antifragile thật sự. Người có tiền dự phòng và không nợ sẽ nhìn một đợt sập giá như một cơ hội đầu tư. Khi chứng khoán giảm giá mạnh. Khi những người khác buộc phải bán bất động sản vì áp lực lãi vay. Khi 2 lần Bitcoin giảm 70% trước đây và lần gần nhất giảm 50% mới đây (cuối năm 2025) với tôi đây chính là những cơ hội đầu tư.
Với tôi, suy thoái không tạo ra kẻ thắng người thua. Suy thoái chỉ phơi bày ai đã chuẩn bị và ai chưa.
Cơn bão thứ ba: nếu AI vượt rào
Đây là phần tôi cân nhắc nhiều nhất trước khi viết.
Có một kịch bản mà ngay cả những người làm AI hàng đầu cũng nói đến: một ngày nào đó xuất hiện AI siêu trí tuệ tổng quát, giỏi hơn con người ở gần như mọi việc, và vượt khỏi tầm kiểm soát của những người tạo ra nó.
Tôi muốn trung thực: tôi không biết khả năng đó cao hay thấp, hoặc cũng chỉ la những lời hù dọa nhằm khuếch đại khả năng của AI. Các chuyên gia hiện cũng không thống nhất. Có người nói vài năm nữa, có người nói hàng chục năm, có người nói không bao giờ. Ai khẳng định chắc chắn với bạn theo hướng nào, tôi nghĩ bạn nên cẩn thận với người đó.
Nhưng tôi có thể trả lời một câu hỏi khác, câu hỏi thực dụng hơn:
nếu thế giới thay đổi đến mức đó, thứ gì trong gia đình vẫn còn giá trị?
Tôi đã thử liệt kê, và kết quả làm tôi bất ngờ.
Tiền có thể mất ý nghĩa. Trong kịch bản cực đoan, mọi kế hoạch tài chính, mọi con số trong sổ tiết kiệm có thể không còn ý nghĩa nữa. Tôi nghĩ rằng nếu thật sự có cơn bão này thì lời giải không còn liên quan gì đến tiền nữa (tiền chẳng có ý nghĩa gì nếu siêu trí tuệ tổng quát trỗi dậy & làm điều ngu ngốc)
Nghề dựa trên kiến thức thuần túy sẽ bị đánh mạnh nhất. Viết, phân tích, lập trình, tư vấn. Đó là nghề tôi đang làm :(
Nghề dựa trên bàn tay tinh xảo và sự hiện diện sẽ bền nhất. Một ổ bánh nướng buổi sáng, một người ngồi cạnh bên giường bệnh, một bữa cơm có người nấu với đầy đủ thành viên trong gia đình. Đây là lý do tôi không coi chuyện vợ tôi học & làm bánh là sở thích phụ. Nó là một nửa kế hoạch chống chịu của gia đình tôi.
Cộng đồng nơi bạn sống sẽ quan trọng trở lại. Khi hệ thống lớn chao đảo, người ta quay về với những gì ở gần: hàng xóm, họ hàng, những người bạn có thể gõ cửa. Kế hoạch chuyển về nơi ở mới vào năm 2028 của gia đình tôi, ngoài lý do kinh tế, cũng là lý do này.
Và cuối cùng là mỏ neo. Trụ đầu tiên của Family 4.0. Khi không ai chắc chắn điều gì về tương lai, thứ giữ một gia đình không tan là niềm tin chung, giá trị chung, lý do để cả nhà vẫn ngồi lại với nhau.
Tôi nhận ra cơn bão xa nhất lại đưa tôi quay về trụ gần nhất. Không có kế hoạch tài chính nào cho ngày AI vượt rào, cho ngày siêu trí tuệ tổng quát trỗi dậy. Lúc đó chỉ có những người thân, những cộng đồng biết cách dựa vào nhau (Á chà nghe như hồi Covid ấy nhỉ)
Có một điều nữa. Trong kịch bản đó, người hiểu AI vẫn có lợi thế hơn người quay lưng với nó. Học dùng AI mỗi ngày, như tôi đã viết trong một bài trước, là để hiểu thế giới con bạn đang sống và không bị bỏ lại phía sau khi mọi thứ đổi thay.

Bài kiểm tra căng thẳng cho gia đình bạn
Ngân hàng nào cũng phải làm stress test mỗi năm: giả định kịch bản xấu, xem có sống sót không. Gia đình cũng nên làm vậy.
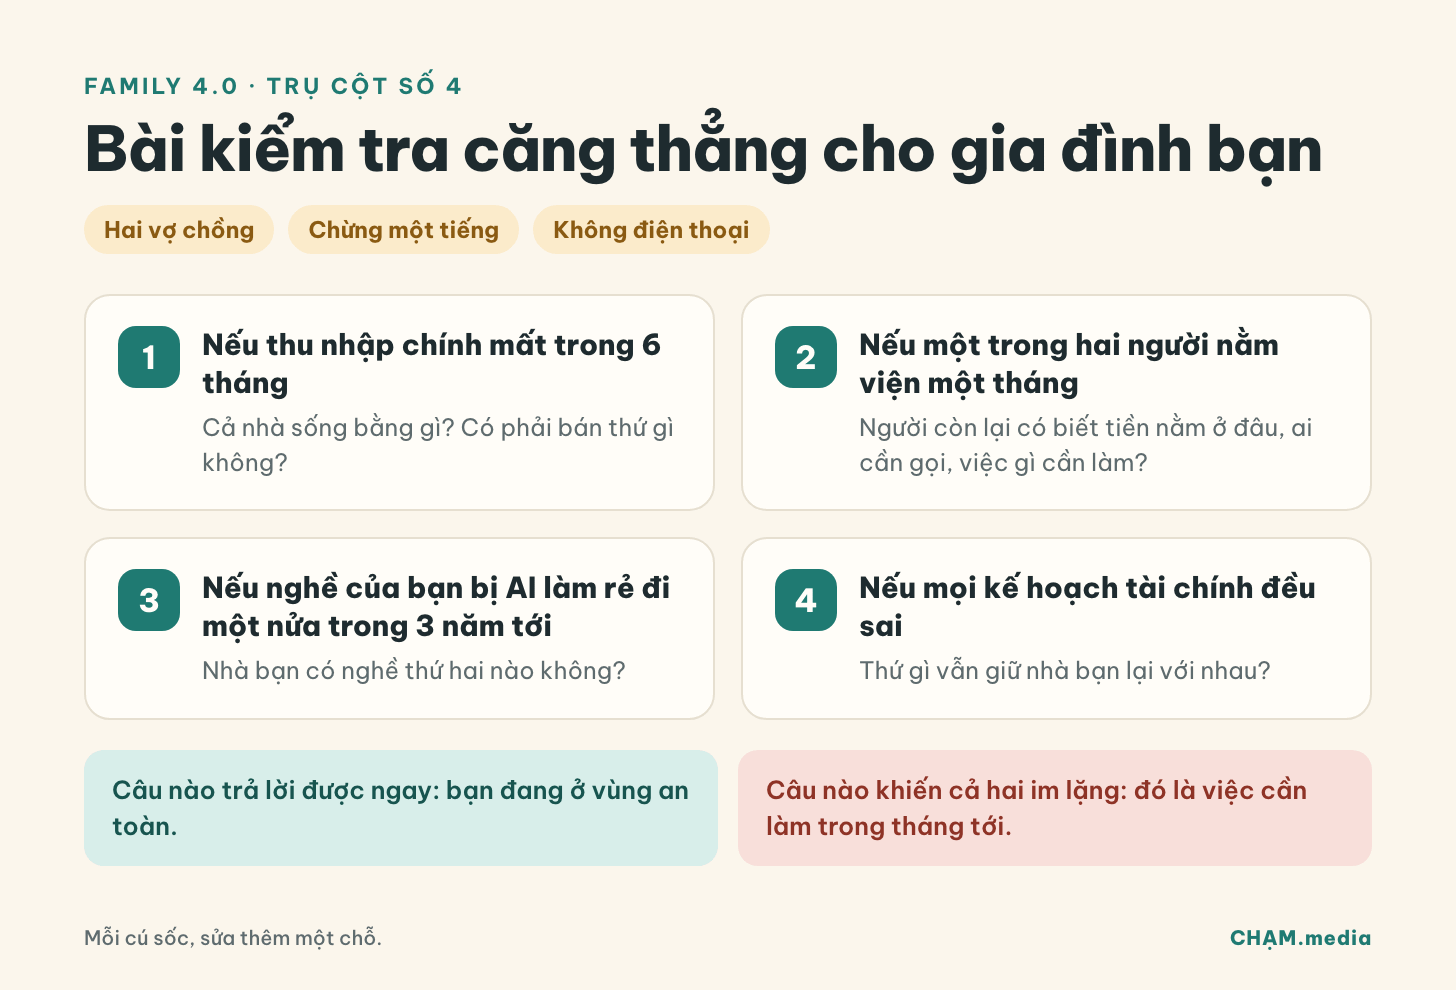
Tôi đề xuất một buổi ngồi lại của hai vợ chồng, chừng một tiếng, không điện thoại. Chỉ trả lời bốn câu:
Nếu thu nhập chính của nhà bạn mất trong 6 tháng, cả nhà sống bằng gì? Có phải bán thứ gì không?
Nếu một trong hai người nằm viện một tháng, người còn lại có biết tiền nằm ở đâu, ai cần gọi, việc gì cần làm?
Nếu nghề của bạn bị AI làm rẻ đi một nửa trong 3 năm tới, nhà bạn có nghề thứ hai nào không? Bạn có plan B cho cuộc đời mình không?
Nếu mọi kế hoạch tài chính đều sai, thứ gì vẫn giữ nhà bạn lại với nhau?
Câu nào trả lời được ngay, bạn đang ở vùng an toàn. Câu nào khiến cả hai im lặng, đó chính là việc cần làm trong tháng tới.
Đừng cố giải hết cả bốn câu trong một buổi. Antifragile nghĩa là sau mỗi cú sốc, dù lớn hay nhỏ, gia đình bạn sửa được thêm một chỗ. Đừng mong chuẩn bị cho sự hoàn hảo tuyệt đối của gia đình, tôi nghĩ không ai làm được đâu.
Khép lại series Family 4.0
Tôi đã viết về: Bốn trụ, bốn bài, trong bốn tháng.
Mỏ neo để biết bám vào đâu.
Kết nối để không ai phải chịu đựng một mình.
Tài chính chung để cả hai cùng nhìn một bức tranh.
Và antifragile để mỗi cơn bão đi qua để lại một gia đình mạnh hơn, không phải một gia đình kiệt sức hơn.
Tám chữ của mẹ tôi tháng 5 năm nay không làm gia đình tôi tan vỡ. Nó làm chúng tôi nhìn thấy những chỗ còn trống. Tôi vẫn đang từng ngày học cách lấp từng chỗ một.
Còn bạn: trong bốn câu hỏi kiểm tra ở trên, câu nào khiến bạn im lặng lâu nhất? Reply email này kể tôi nghe nhé tôi đọc hết.
- Ngọc ở Chạm